Domain feuerfeste-produkte.de kaufen?
Wir ziehen mit dem Projekt
feuerfeste-produkte.de um.
Sind Sie am Kauf der Domain
feuerfeste-produkte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerfeste-produkte.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Schaukasten 3x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 3xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 3 x DIN A4 (3x1) Sichtmaß: 660 x 308 mm Rahmenmaß: 741 x 388 x 23 mm Öffnungsrichtung: zur Seite81,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 4x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 4xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 4 x DIN A4 (2x2) Sichtmaß: 440 x 615 mm Rahmenmaß: 521 x 696 x 23 mm Öffnungsrichtung: zur Seite86,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 6x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 6xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 6 x DIN A4 (3x2) Sichtmaß: 660 x 615 mm Rahmenmaß: 741 x 696 x 23 mm Öffnungsrichtung: zur Seite107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 8x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 8xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 8 x DIN A4 (4x2) Sichtmaß: 880 x 615 mm Rahmenmaß: 961 x 696 x 23 mm Öffnungsrichtung: zur Seite129,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
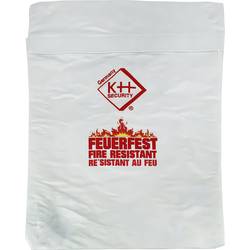
kh-security 290148 Feuerfeste Dokumententasche feuerfestSchützen Sie Ihre wichtigsten Dokumente vor Feuer. Diese Dokumententasche übersteht Temperaturen von über 500 Grad Celsius. Ersparen Sie sich den Ärger bei Wiederbeschaffung oder die Erfahrung wichtige Erinnerungen (Bilder, Fotos oder Briefe) für immer verloren zu haben. Die feuerfeste Dokumententasche schützt zuverlässig Ihre wichtigen Dokumente wie Pässe, Verträge, Urkunden, Bargeld, etc. vor Feuerschäden. Die Dokumententasche ist aus engmaschig gewobenen Fiberglasfasern hergestellt. Ein sehr leichtes Material, was auch in Flugzeug-, Schiff- und Spezialbau verwendet wird. Es ist extrem hitzebeständig und kann Temperaturen von ca. 530 Grad Celsius für die Dauer von mehr als 1 Stunde überstehen.13,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 2x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 2xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 2 x DIN A4 (2x1) Sichtmaß: 440 x 308 mm Rahmenmaß: 521 x 388 x 23 mm Öffnungsrichtung: zur Seite66,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 3x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 3xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 3 x DIN A4 (3x1) Sichtmaß: 660 x 308 mm Rahmenmaß: 741 x 388 x 23 mm Öffnungsrichtung: zur Seite81,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 4x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 4xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 4 x DIN A4 (2x2) Sichtmaß: 440 x 615 mm Rahmenmaß: 521 x 696 x 23 mm Öffnungsrichtung: zur Seite86,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Schaukasten 6x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 6xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 6 x DIN A4 (3x2) Sichtmaß: 660 x 615 mm Rahmenmaß: 741 x 696 x 23 mm Öffnungsrichtung: zur Seite107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 8x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 8xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 8 x DIN A4 (4x2) Sichtmaß: 880 x 615 mm Rahmenmaß: 961 x 696 x 23 mm Öffnungsrichtung: zur Seite129,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 9x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 9xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 9 x DIN A4 (3x3) Sichtmaß: 660 x 922 mm Rahmenmaß: 741 x 1004 x 23 mm Öffnungsrichtung: zur Seite190,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 12x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 12xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 12 x DIN A4 (4x3) Sichtmaß: 880 x 922 mm Rahmenmaß: 961 x 1004 x 23 mm Öffnungsrichtung: zur Seite228,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.