Domain feuerfeste-produkte.de kaufen?
Wir ziehen mit dem Projekt
feuerfeste-produkte.de um.
Sind Sie am Kauf der Domain
feuerfeste-produkte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerfeste-produkte.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Schaukasten 2x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 2xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 2 x DIN A4 (2x1) Sichtmaß: 440 x 308 mm Rahmenmaß: 521 x 388 x 23 mm Öffnungsrichtung: zur Seite66,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 3x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 3xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 3 x DIN A4 (3x1) Sichtmaß: 660 x 308 mm Rahmenmaß: 741 x 388 x 23 mm Öffnungsrichtung: zur Seite81,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 4x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 4xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 4 x DIN A4 (2x2) Sichtmaß: 440 x 615 mm Rahmenmaß: 521 x 696 x 23 mm Öffnungsrichtung: zur Seite86,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 6x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 6xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 6 x DIN A4 (3x2) Sichtmaß: 660 x 615 mm Rahmenmaß: 741 x 696 x 23 mm Öffnungsrichtung: zur Seite107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
kh-security 290148 Feuerfeste Dokumententasche feuerfestSchützen Sie Ihre wichtigsten Dokumente vor Feuer. Diese Dokumententasche übersteht Temperaturen von über 500 Grad Celsius. Ersparen Sie sich den Ärger bei Wiederbeschaffung oder die Erfahrung wichtige Erinnerungen (Bilder, Fotos oder Briefe) für immer verloren zu haben. Die feuerfeste Dokumententasche schützt zuverlässig Ihre wichtigen Dokumente wie Pässe, Verträge, Urkunden, Bargeld, etc. vor Feuerschäden. Die Dokumententasche ist aus engmaschig gewobenen Fiberglasfasern hergestellt. Ein sehr leichtes Material, was auch in Flugzeug-, Schiff- und Spezialbau verwendet wird. Es ist extrem hitzebeständig und kann Temperaturen von ca. 530 Grad Celsius für die Dauer von mehr als 1 Stunde überstehen.13,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
kh-security 370190 Deluxe Feuerfeste Dokumententasche feuerfestSchützen Sie wichtige Dokumente, Unterlagen, Verträge, Testamente, Bargeld, Speichermedien und vieles mehr im Falle eines Brandes: Die feuerfeste Dokumententasche „DELUXE“ nimmt besonders viele Wertgegenstände auf und schützt diese vor den Flammen. Die feuerfeste Dokumententasche „DELUXE“ ist dank der Verarbeitung von hochmodernen Fiberglas-Fasern besonders widerstandsfähig gegen Hitze und Flammen. Sie hält Temperaturen von über 500 °C stand und sorgt so dafür, dass wichtige Unterlagen und auch andere Wertgegenstände (z.B. Schmuck, Wertpapiere etc.) nicht den Flammen zum Opfer fallen. Fiberglas wird auch im Flugzeug-, Schiff- und Spezialbau verwendet und ist besonders robust, hochwertig und widerstandsfähig. Die besonders große feuerfeste Dokumententasche „DELUXE“ nimmt mit einem Volumen von ca. 4,9 Litern auch viele Wertgegenstände auf. Dank der weichen Polsterung an der Innenseite sind Schmuckstücke auch vor Verkratzen geschützt. Außerdem ist die Tasche mit einem doppelten Verschlusssystem aus Reißverschluss und Klettverschluss ausgestattet.28,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 2x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 2xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 2 x DIN A4 (2x1) Sichtmaß: 440 x 308 mm Rahmenmaß: 521 x 388 x 23 mm Öffnungsrichtung: zur Seite66,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 3x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 3xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 3 x DIN A4 (3x1) Sichtmaß: 660 x 308 mm Rahmenmaß: 741 x 388 x 23 mm Öffnungsrichtung: zur Seite81,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
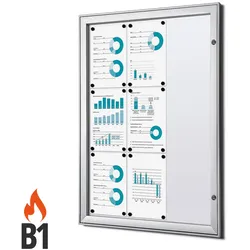
Schaukasten 4x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 4xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 4 x DIN A4 (2x2) Sichtmaß: 440 x 615 mm Rahmenmaß: 521 x 696 x 23 mm Öffnungsrichtung: zur Seite86,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 6x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 6xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 6 x DIN A4 (3x2) Sichtmaß: 660 x 615 mm Rahmenmaß: 741 x 696 x 23 mm Öffnungsrichtung: zur Seite107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
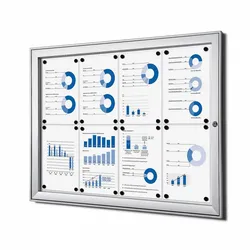
Schaukasten 8x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 8xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 8 x DIN A4 (4x2) Sichtmaß: 880 x 615 mm Rahmenmaß: 961 x 696 x 23 mm Öffnungsrichtung: zur Seite129,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 9x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 9xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 9 x DIN A4 (3x3) Sichtmaß: 660 x 922 mm Rahmenmaß: 741 x 1004 x 23 mm Öffnungsrichtung: zur Seite190,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.