Domain feuerfeste-produkte.de kaufen?
Wir ziehen mit dem Projekt
feuerfeste-produkte.de um.
Sind Sie am Kauf der Domain
feuerfeste-produkte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerfeste-produkte.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Klapprahmen A4 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 210 x 297 mm Sichtmaß: 190 x 277 mm Rahmenmaß: 241 x 328 x 10,8 mm7,06 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A3 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 297 x 420 mm Sichtmaß: 277 x 400 mm Rahmenmaß: 328 x 451 x 10,8 mm10,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A2 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 420 x 594 mm Sichtmaß: 400 x 574 mm Rahmenmaß: 451 x 625 x 10,8 mm12,38 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
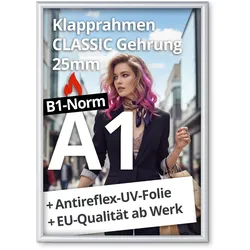
Klapprahmen A1 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 594 x 841 mm Sichtmaß: 574 x 821 mm Rahmenmaß: 625 x 872 x 10,8 mm22,65 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
kh-security 290148 Feuerfeste Dokumententasche feuerfestSchützen Sie Ihre wichtigsten Dokumente vor Feuer. Diese Dokumententasche übersteht Temperaturen von über 500 Grad Celsius. Ersparen Sie sich den Ärger bei Wiederbeschaffung oder die Erfahrung wichtige Erinnerungen (Bilder, Fotos oder Briefe) für immer verloren zu haben. Die feuerfeste Dokumententasche schützt zuverlässig Ihre wichtigen Dokumente wie Pässe, Verträge, Urkunden, Bargeld, etc. vor Feuerschäden. Die Dokumententasche ist aus engmaschig gewobenen Fiberglasfasern hergestellt. Ein sehr leichtes Material, was auch in Flugzeug-, Schiff- und Spezialbau verwendet wird. Es ist extrem hitzebeständig und kann Temperaturen von ca. 530 Grad Celsius für die Dauer von mehr als 1 Stunde überstehen.13,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 12x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 12xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 12 x DIN A4 (4x3) Sichtmaß: 880 x 922 mm Rahmenmaß: 961 x 1004 x 23 mm Öffnungsrichtung: zur Seite228,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A4 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 210 x 297 mm Sichtmaß: 190 x 277 mm Rahmenmaß: 241 x 328 x 10,8 mm7,06 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A3 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 297 x 420 mm Sichtmaß: 277 x 400 mm Rahmenmaß: 328 x 451 x 10,8 mm10,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Klapprahmen A2 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 420 x 594 mm Sichtmaß: 400 x 574 mm Rahmenmaß: 451 x 625 x 10,8 mm12,38 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A1 25mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 25mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 594 x 841 mm Sichtmaß: 574 x 821 mm Rahmenmaß: 625 x 872 x 10,8 mm22,65 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
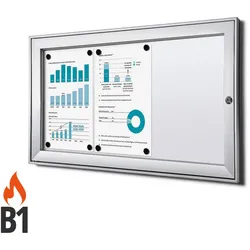
Schaukasten 2x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 2xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 2 x DIN A4 (2x1) Sichtmaß: 440 x 308 mm Rahmenmaß: 521 x 388 x 23 mm Öffnungsrichtung: zur Seite66,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 3x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 3xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 3 x DIN A4 (3x1) Sichtmaß: 660 x 308 mm Rahmenmaß: 741 x 388 x 23 mm Öffnungsrichtung: zur Seite81,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.